Quand on commence à vendre, vérifier quelques paiements Mobile Money sur son téléphone suffit souvent. Mais à mesure que les ventes augmentent, cette vérification devient une tâche, puis une organisation à part entière. À partir de quel moment faut-il cesser de tout gérer à la main et commencer à automatiser ses encaissements ?
À 5 paiements par jour, le téléphone suffit souvent
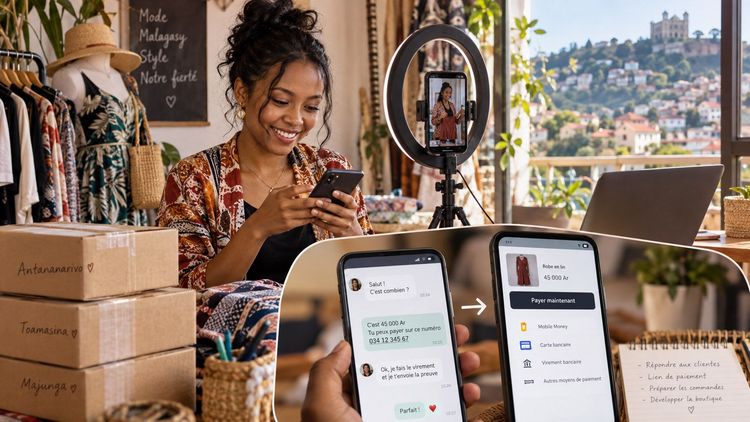
Si vous commencez à vendre quelques produits sur Facebook, Instagram, WhatsApp ou directement à des clients que vous connaissez, la manière la plus naturelle de vous faire payer est souvent aussi la plus simple. Vous communiquez votre numéro MVola, Orange Money ou Airtel Money, le client effectue son transfert et, lorsque la notification arrive, vous vérifiez le montant avant de confirmer sa commande. À cinq paiements dans la journée, l’opération ne prend guère de temps et vous savez généralement sans difficulté à quel client correspond l’argent qui vient d’arriver.
Il n’y a rien d’anormal à fonctionner ainsi, et surtout aucune raison d’automatiser pour le seul plaisir d’automatiser. Tant que vous avez encore la conversation du client sous les yeux, que vous vous souvenez des montants attendus et que quelques vérifications suffisent pour faire le rapprochement, votre téléphone remplit correctement son rôle. Même si vous acceptez deux ou trois moyens de paiement différents, la charge reste suffisamment légère pour être absorbée naturellement dans votre journée.
Pour beaucoup de petits marchands malgaches, c’est d’ailleurs ainsi que commence l’encaissement Mobile Money : non pas avec un système de paiement, mais avec un numéro. Le système montre ses limites non pas parce que cette façon de faire serait mauvaise, mais parce qu’une activité qui marche finit par produire davantage de commandes, davantage de clients et davantage de paiements à reconnaître.
À 50 paiements par jour, le paiement commence à devenir une tâche
À cinquante paiements quotidiens, rien n’est encore ingérable, mais le mécanisme commence à demander de l’attention. Vous ne vous souvenez plus nécessairement de chacun des montants attendus et plusieurs clients peuvent avoir commandé le même produit au même prix. Celui qui vous écrit sur WhatsApp n’est pas toujours celui dont le nom apparaît sur le compte Mobile Money utilisé pour payer ; un client peut faire le transfert depuis le téléphone de son conjoint, d’un collègue ou d’un proche. Pendant ce temps, d’autres commandes continuent d’arriver.
Vous devez alors passer plus souvent d’un outil à l’autre : retrouver la conversation, vérifier la notification, comparer le montant, confirmer que le paiement est bien arrivé, puis garder quelque part la trace du fait que cette commande-là est désormais payée. Lorsque vos clients utilisent MVola, Orange Money et Airtel Money, la même journée peut en outre vous obliger à consulter plusieurs comptes ou plusieurs interfaces pour reconstruire une vision complète de vos encaissements.
Aucune de ces opérations n’est compliquée en elle-même. C’est leur répétition qui commence à peser. Le paiement qui, à cinq transactions par jour, s’insérait presque naturellement dans la conversation commerciale devient progressivement une tâche qu’il faut accomplir avec méthode, surtout si vous n’êtes plus seul à préparer les commandes ou à répondre aux clients. Une question nouvelle apparaît alors : comment être certain que chacun sait ce qui a déjà été payé, vérifié et traité ?
À 500 paiements par jour, la vérification manuelle ne passe plus à l’échelle
Avec cinq cents paiements dans une journée, augmenter simplement son attention ne suffit plus. Même si chaque vérification individuelle reste très courte, leur accumulation occupe désormais une partie importante du travail. Les paiements de montants identiques sont fréquents, les personnes qui prennent les commandes ne sont plus forcément celles qui contrôlent les encaissements, et certaines transactions doivent être retrouvées plusieurs heures après avoir été reçues. Une information mal transmise peut alors se transformer en commande préparée avant paiement, en client relancé alors qu’il a déjà réglé, ou en paiement parfaitement reçu mais jamais associé à la bonne vente.
On peut évidemment continuer à repousser cette limite en ajoutant de l’organisation humaine. Une feuille Excel remplace les notes informelles, une personne est chargée de surveiller les encaissements, puis une seconde vient l’aider ; les captures d’écran et les confirmations circulent dans un groupe interne afin que tout le monde sache où en sont les commandes. Cette organisation peut fonctionner pendant un temps, mais elle révèle en même temps le problème : à chaque augmentation du nombre de paiements, il faut ajouter du travail pour continuer à comprendre ce qui se passe.
À ce stade, votre difficulté n’est donc plus d’accepter Mobile Money. Vous le faites déjà très bien. Ce qui ne passe plus à l’échelle, c’est la quantité d’interventions nécessaires autour de chaque paiement pour transformer un simple mouvement d’argent en information utilisable par votre entreprise.
Le vrai problème n’est plus de recevoir l’argent, mais de l’organiser
Lorsqu’un client vous envoie 50 000 Ar, voir votre wallet crédité répond à une première question essentielle : l’argent est arrivé. Mais dès que votre activité prend de l’ampleur, cette réponse ne suffit plus. Vous devez aussi savoir quel client a payé, à quelle commande correspondent les 50 000 Ar, si le montant attendu était bien celui-là, si quelqu’un a déjà traité l’opération et si vous pourrez facilement la retrouver lorsque le client vous recontactera quelques jours ou quelques semaines plus tard.
C’est à ce moment qu’apparaît la différence entre recevoir de l’argent et gérer des paiements. Dans le premier cas, une notification sur votre téléphone peut suffire. Dans le second, le paiement doit être relié aux autres informations dont votre activité a besoin : une commande, une référence, un client, un statut, éventuellement une facture ou une écriture comptable. Plus le volume augmente, moins vous pouvez compter sur la mémoire des personnes pour créer ces liens après coup.
Cette distinction est importante parce qu’elle explique pourquoi une méthode parfaitement adaptée au démarrage peut devenir inconfortable sans que rien n’ait changé dans le Mobile Money lui-même. MVola, Orange Money ou Airtel Money continuent de transporter l’argent comme auparavant ; c’est votre entreprise qui, entre-temps, a commencé à exiger davantage d’informations autour de chaque encaissement.
Les coûts invisibles du suivi manuel
Quand on compare une vérification manuelle à un système automatisé, le premier réflexe est souvent de considérer la vérification comme gratuite. Regarder une notification prend quelques secondes, retrouver une conversation quelques instants supplémentaires, et aucun de ces gestes isolés ne paraît suffisamment important pour être comptabilisé. Pourtant, répétés cinquante, cent ou cinq cents fois, ils finissent par occuper des heures qui auraient pu être consacrées aux clients, à la vente, aux achats ou à la préparation des commandes.
Le temps n’est d’ailleurs qu’une partie du coût. Il faut ajouter les recherches lorsqu’un client affirme avoir payé la veille, les échanges internes pour savoir si quelqu’un a déjà vérifié une transaction, les écarts que l’on tente de comprendre en fin de journée et les erreurs qui surviennent lorsque deux montants identiques sont associés aux mauvaises commandes. La traditionnelle capture d’écran envoyée par un client peut aider à rechercher une opération, mais elle ne devrait pas devenir le système sur lequel repose la confirmation du paiement : ce qui compte reste ce qui a effectivement été reçu et identifié.
À mesure que l’entreprise se structure, la question touche aussi à la comptabilité et au contrôle. Il devient nécessaire de pouvoir reconstituer les encaissements, expliquer leur origine et rapprocher ce qui a été vendu de ce qui a été payé. Le coût réel de la méthode manuelle ne se trouve donc pas seulement dans les minutes passées devant un téléphone ; il se trouve dans tout le travail nécessaire pour reconstituer après coup une information qui n’a pas été structurée au moment du paiement.
Automatiser ne veut pas seulement dire recevoir automatiquement
On imagine parfois l’automatisation du paiement comme le simple remplacement d’un numéro Mobile Money par un bouton « Payer ». C’est une partie visible du changement, mais ce n’est probablement pas la plus importante pour le marchand. Le véritable gain apparaît lorsque le paiement transporte avec lui suffisamment d’informations pour que votre activité sache automatiquement ce qui vient de se passer.
Au lieu de recevoir d’abord l’argent puis de chercher à comprendre à quelle commande il correspond, le paiement peut être créé avec sa référence, son montant et les informations nécessaires à son suivi. Lorsque le client paie, le résultat de la transaction peut ensuite revenir vers votre site ou votre application, tandis que vous conservez dans un même environnement l’historique et le statut du paiement. Vous ne demandez plus à une personne de reconstruire manuellement le lien entre la vente et l’encaissement : ce lien existe dès le départ.
Cette automatisation peut d’ailleurs prendre des formes très différentes selon votre niveau de maturité. Un marchand qui vend encore principalement par messagerie peut commencer simplement en envoyant un lien de paiement à son client. Une boutique en ligne peut intégrer le paiement dans son propre parcours de commande, tandis qu’une entreprise disposant déjà de son système informatique peut aller plus loin et faire dialoguer directement celui-ci avec une API. L’objectif n’est pas de rendre le processus plus technique pour le marchand, mais au contraire de faire disparaître progressivement les manipulations qui n’apportent aucune valeur à la vente.
À partir de quand faut-il réellement changer de méthode ?
Il serait tentant de fixer un seuil et d’affirmer qu’à partir de cinquante ou cent paiements quotidiens tout marchand doit automatiser. Dans la réalité, ce chiffre dépend trop de votre activité pour avoir beaucoup de sens. Un commerçant qui vend chaque jour le même produit à un prix unique ne rencontre pas les mêmes difficultés qu’une entreprise qui gère plusieurs centaines de références, plusieurs personnes au service client et des commandes provenant à la fois de son site, des réseaux sociaux et d’autres canaux.
Le meilleur indicateur se trouve plutôt dans votre manière de travailler. Si vérifier les paiements vous oblige régulièrement à interrompre une autre tâche, si plusieurs personnes doivent se demander mutuellement ce qui a déjà été contrôlé, si retrouver un ancien paiement devient laborieux ou si les messages « avez-vous reçu mon paiement ? » occupent une part croissante de vos échanges avec les clients, votre système commence à montrer ses limites. Il peut continuer à fonctionner, mais il fonctionne désormais grâce au temps que vous lui consacrez.
Le bon moment pour changer arrive ainsi rarement à un nombre rond de transactions. Il arrive lorsque vous constatez que l’encaissement, qui devait simplement conclure la vente, génère désormais son propre travail administratif et opérationnel.
Ce que Papi change concrètement
Papi intervient précisément sur cette couche située autour du paiement. Le client continue d’utiliser les moyens qu’il connaît déjà, notamment MVola, Orange Money ou Airtel Money, mais le marchand n’a plus à traiter chaque opérateur comme un univers séparé ni à reconstruire manuellement toutes les informations après l’encaissement. Les transactions peuvent être suivies de manière centralisée, avec leur référence, leur moyen de paiement et leur statut, tandis qu’une intégration permet à votre propre système de recevoir automatiquement le résultat d’un paiement.
Cela signifie qu’il n’est pas nécessaire de passer directement d’un numéro communiqué par message à une intégration informatique complexe. Vous pouvez commencer avec des liens de paiement que vous partagez avec vos clients, puis connecter Papi à votre site ou à votre application lorsque votre activité le justifie. Pour les entreprises qui disposent déjà de leurs propres écrans et outils, l’API permet également d’intégrer directement le paiement Mobile Money au parcours existant.
Le changement essentiel n’est donc pas que votre client cesse de payer avec son moyen de paiement habituel. Il peut toujours payer avec le Mobile Money qu’il utilise quotidiennement. Ce qui change, du côté du marchand, est la façon dont ce paiement est identifié, suivi et transmis au reste de l’activité, sans avoir à refaire manuellement ce travail après chaque transaction.
Vous n’avez pas besoin d’attendre d’avoir 500 paiements
Les chiffres 5, 50 et 500 permettent de rendre visible une progression, mais ils ne doivent surtout pas être lus comme des seuils imposés. Certains marchands peuvent gérer longtemps plusieurs dizaines de paiements à la main sans en souffrir, tandis que d’autres ressentiront beaucoup plus tôt le besoin de structurer leurs encaissements parce qu’ils travaillent à plusieurs, vendent sur plusieurs canaux ou doivent rapprocher chaque paiement d’une commande précise.
La question la plus utile n’est donc probablement pas : « Combien de paiements dois-je recevoir avant d’utiliser une plateforme de paiement ? » Elle consiste plutôt à se demander combien de travail reste encore à effectuer après que le client a payé. Tant que la réponse se limite à jeter un coup d’œil au téléphone et à préparer la commande, votre méthode actuelle peut parfaitement répondre à vos besoins. Lorsqu’il faut désormais vérifier plusieurs sources, rechercher le client, mettre à jour un tableau, avertir un collègue puis conserver la trace de toutes ces opérations, le calcul commence à changer.
Vous n’avez donc pas besoin d’attendre cinq cents paiements par jour pour automatiser, pas plus que vous n’avez besoin d’automatiser vos cinq premiers paiements uniquement parce qu’un outil existe pour le faire. Le bon niveau d’équipement est celui qui correspond au niveau de complexité réel de votre activité.
Le bon système est celui qui grandit avec votre activité
Recevoir ses premiers paiements directement sur Mobile Money reste, pour beaucoup de marchands à Madagascar, une manière naturelle de commencer. Elle est simple, immédiatement compréhensible par le client et suffisamment efficace tant que le nombre de transactions permet encore de garder une vision claire de ce qui se passe. Ce serait donc prendre le problème à l’envers que de considérer cette simplicité comme quelque chose qu’il faudrait abandonner au plus vite.
Ce qui change avec la croissance n’est pas le besoin de recevoir l’argent, mais le besoin de maîtriser ce qui l’accompagne. Vous voulez progressivement savoir sans recherche supplémentaire qui a payé, pour quelle vente, avec quel moyen de paiement et avec quel résultat ; vous voulez que cette information puisse être partagée avec votre équipe ou transmise à votre système sans dépendre d’une vérification supplémentaire sur un téléphone. L’automatisation devient alors moins une sophistication qu’une manière d’éviter que la croissance des ventes entraîne mécaniquement une croissance équivalente du travail administratif.
À cinq paiements par jour, quelques vérifications suffisent encore. À cinquante, elles commencent à constituer une organisation. À cinq cents, elles deviennent une infrastructure qu’il faut soit faire fonctionner manuellement, soit automatiser. Entre ces trois situations se trouve le moment où votre façon d’encaisser doit simplement commencer à grandir avec votre activité.
Envie de voir ce que cela donnerait dans votre activité ? Découvrez comment Papi permet de commencer avec de simples liens de paiement, puis d’aller vers une intégration plus poussée lorsque vos besoins évoluent.