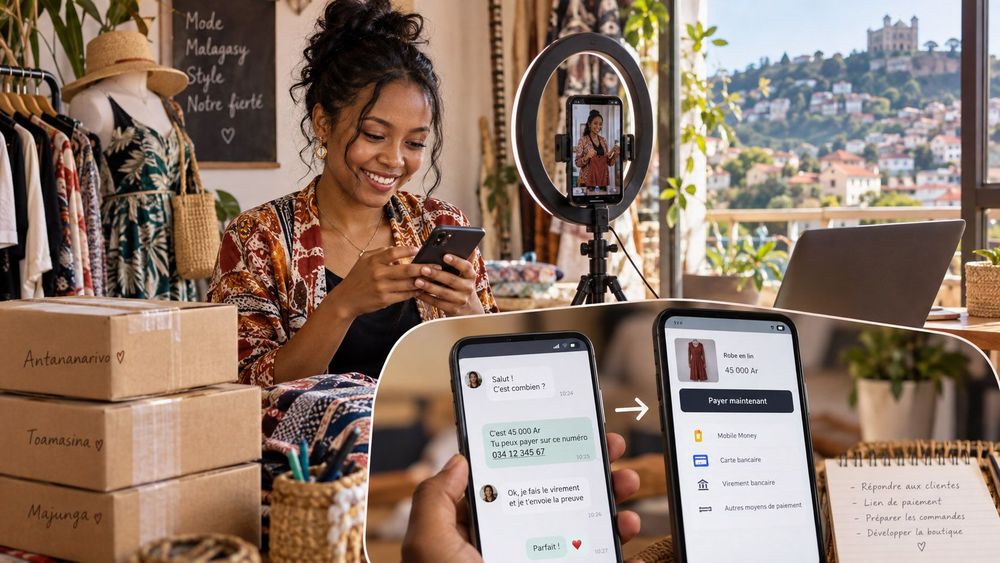
Vous vendez sur Facebook, Instagram ou WhatsApp. Un client voit un produit, vous écrit, pose quelques questions, puis vous demande comment payer. Vous lui donnez votre numéro Mobile Money, il effectue le transfert, vous vérifiez que l’argent est bien arrivé et vous confirmez la commande. Lorsque vous avez quelques ventes par semaine, cette façon de faire est difficile à battre : elle est simple, immédiate et ne demande aucune installation particulière.
Alors pourquoi changer ?
La réponse n’est certainement pas qu’il faudrait utiliser une technologie plus moderne pour le plaisir de moderniser. Tant que votre manière d’encaisser reste simple pour vous comme pour vos clients, il n’y a aucune raison de la compliquer. Le problème apparaît plus tard, progressivement, lorsque votre activité commence à mieux fonctionner et que cette simplicité initiale se transforme en une série de petites tâches que vous devez gérer vous-même.
Au début, un numéro Mobile Money suffit très bien
Prenons un cas simple. Vous vendez des vêtements sur Facebook et une cliente vous écrit au sujet d’une robe à 85 000 Ar. Vous lui confirmez qu’elle est encore disponible, vous convenez de la taille et éventuellement de la livraison, puis vous lui envoyez votre numéro MVola. Quelques minutes plus tard, le paiement arrive. Vous savez parfaitement à quelle commande il correspond et vous pouvez utiliser l’argent immédiatement.
Pour un petit marchand qui traite encore peu de commandes et qui connaît presque chacune de ses ventes, cette simplicité a une vraie valeur. Le paiement direct sur Mobile Money est rapide, familier et parfaitement adapté à ce niveau d’activité.
Mais imaginons maintenant que vos publications commencent à mieux marcher.
Puis vos clients commencent à compliquer les choses
Une deuxième cliente veut la même robe, mais elle n’a pas MVola. Elle vous demande si elle peut payer par Orange Money. Vous lui envoyez donc un autre numéro. Un troisième client utilise Airtel Money. Puis quelqu’un demande s’il peut payer par carte.
Pris séparément, aucun de ces cas n’est compliqué. Vous trouvez toujours une solution. Pourtant, quelque chose a changé : avant même de pouvoir dire à votre client comment payer, vous devez désormais savoir quel moyen de paiement il utilise. Vous lui envoyez ensuite les coordonnées correspondantes, parfois avec le nom du titulaire du compte, puis vous lui demandez de vous avertir une fois le transfert effectué.
Ensuite, vous vérifiez.
Puis vous recommencez avec le client suivant.
Le problème n’est donc pas que Mobile Money fonctionne mal. Au contraire, il fonctionne suffisamment bien pour que l’on puisse continuer très longtemps de cette manière. Le vrai problème est qu’à mesure que les clients et les moyens de paiement se multiplient, c’est vous qui devez faire le lien entre chaque conversation, chaque commande et chaque encaissement.
Et maintenant, qui a payé quoi ?
Avec trois commandes dans la journée, vous vous souvenez probablement de tout. Avec quinze ou vingt, la situation devient moins évidente. Une cliente commande sous son nom Facebook, mais le paiement arrive depuis le téléphone de son mari. Deux commandes ont exactement le même montant. Une autre personne vous envoie une capture d’écran alors que vous êtes déjà en train de répondre à plusieurs clients. Un collègue traite certaines commandes pendant que vous en gérez d’autres.
Le travail ne consiste alors plus seulement à vendre. Il faut aussi reconstituer en permanence le lien entre une commande et un paiement : qui a payé, combien, par quel moyen, pour quelle commande, et à quel moment.
Sans l’avoir vraiment décidé, vous êtes progressivement devenu votre propre système de rapprochement. Vous posez les questions, transmettez les coordonnées, vérifiez les transactions, identifiez les payeurs et confirmez les commandes. Chacune de ces opérations est courte, mais leur accumulation finit par prendre du temps — précisément le temps que vous pourriez consacrer à vendre, préparer les commandes ou répondre à de nouveaux clients.
Le lien de paiement change peu de choses — mais change la bonne chose
Reprenons la cliente qui souhaite acheter votre robe à 85 000 Ar. Au lieu de lui demander quel Mobile Money elle utilise puis de chercher les coordonnées correspondantes, vous pouvez simplement lui écrire : « Votre commande fait 85 000 Ar. Vous pouvez la régler ici. »
Vous joignez un lien.
La cliente l’ouvre, retrouve le montant à payer et choisit parmi les moyens de paiement que vous acceptez. Une fois son règlement effectué, celui-ci est directement rattaché à la transaction qui l’a déclenché. Vous n’avez plus à deviner à quelle commande correspond un transfert reçu quelques minutes auparavant.
La différence peut sembler minime, mais c’est justement ce qui fait son intérêt. Le lien de paiement ne cherche pas à vendre à votre place. Il ne répond pas aux questions du client, ne choisit pas le produit et ne prépare pas la livraison. Il prend simplement en charge le moment où la conversation commerciale doit devenir un paiement.
C’est précisément à cet endroit que la gestion manuelle commence souvent à devenir pénible.
Votre conversation reste votre boutique. Le lien devient votre caisse.
Lorsque vous vendez sur les réseaux sociaux, vous n’avez pas nécessairement besoin d’un site e-commerce complet. Votre publication joue déjà le rôle de vitrine. Messenger, WhatsApp ou Instagram permettent déjà à vos clients de poser leurs questions, de choisir une taille, de demander une autre couleur ou de convenir d’une livraison.
Votre parcours de vente peut donc rester très simple :
Publication → Conversation → Commande → Lien de paiement → Paiement → Livraison
Le lien ne remplace pas votre manière de vendre. Il intervient uniquement au moment où celle-ci devient moins pratique : l’encaissement.
On peut donc le voir comme une caisse que vous ajoutez à une boutique qui existe déjà. Cette boutique n’est simplement pas un site web : elle se trouve là où vos clients vous parlent.
Un client vous contacte aujourd’hui par Messenger, un autre demain par WhatsApp, un troisième reçoit le lien par SMS ou par email. Vous n’avez pas besoin de les faire changer d’environnement pour qu’ils puissent payer. Vous apportez simplement la caisse là où ils se trouvent déjà.
Mais pourquoi ne pas continuer à recevoir directement l’argent sur son Mobile Money ?
C’est une objection parfaitement valable, en particulier pour un petit vendeur. Lorsqu’un client paie directement sur votre propre wallet, l’argent vous appartient immédiatement et vous pouvez l’utiliser sans attendre.
Avec Papi, lorsque vous êtes en mode Transit, les paiements sont d’abord encaissés et rapprochés avant d’être réglés au marchand selon le cycle applicable. Pour un marchand dont les volumes restent faibles, cette différence peut être importante, car elle signifie qu’il renonce à la disponibilité immédiate de chaque paiement en échange d’une gestion plus organisée de ses encaissements.
Le choix n’oppose donc pas une mauvaise solution à une bonne. Il oppose plutôt deux formes de simplicité.
Avec votre numéro Mobile Money, vous recevez directement chaque paiement, mais vous prenez vous-même en charge la gestion des différents moyens de paiement, les vérifications et le rapprochement avec les commandes. Avec un lien de paiement, cette gestion devient plus structurée, mais vos fonds ne vous sont pas nécessairement accessibles aussi vite qu’un transfert direct sur votre wallet.
La vraie question devient alors moins « quelle solution est la meilleure ? » que « quel problème commence aujourd’hui à me coûter le plus cher ? ».
Si votre priorité absolue reste de recevoir immédiatement chaque paiement et que vous gérez encore facilement vos quelques transactions, le numéro Mobile Money reste probablement adapté. Si, en revanche, vous commencez à perdre du temps dans la gestion quotidienne de vos encaissements, l’équilibre commence à changer.
Le lien de paiement n’est pas nécessairement fait pour votre première vente
C’est peut-être là le point le plus important.
Un lien de paiement n’est pas forcément utile au tout premier stade de votre activité. Il devient intéressant au moment où votre entreprise commence à dépasser ce que vous pouvez facilement gérer de mémoire ou à la main.
Vous avez plusieurs moyens de paiement. Vous recevez davantage de commandes. Plusieurs personnes répondent aux clients. Vous devez retrouver l’historique d’une transaction. Vous perdez du temps à envoyer toujours les mêmes instructions ou à vérifier des captures d’écran.
Votre ancien système fonctionne encore, mais il commence à vous demander de plus en plus de travail.
Le bon moment pour changer n’est donc pas lorsque votre numéro Mobile Money cesse de fonctionner. C’est lorsqu’il commence à vous faire travailler plus qu’il ne devrait.
Commencez simplement. Automatisez lorsque vous en aurez besoin.
Adopter un lien de paiement ne signifie pas transformer immédiatement votre activité en une grande boutique e-commerce. Vous pouvez continuer à publier vos produits de la même manière, à discuter directement avec vos clients et à prendre vos commandes dans Messenger ou WhatsApp.
La seule chose qui change est la manière de conclure la vente.
Plus tard, si votre activité grandit encore, vous pourrez aller plus loin. Votre site, votre application ou votre outil de commande pourra lui-même créer le paiement et confirmer automatiquement la transaction. Le client pourra commander, payer et recevoir sa confirmation sans attendre que vous soyez disponible pour lui répondre.
Mais vous n’avez pas besoin de commencer par là.
Le premier pas peut être beaucoup plus simple : le jour où un client vous demande « Comment je paie ? », vous pouvez encore lui envoyer un numéro. Ou simplement lui envoyer un lien pour payer.